
每個月有一筆額外的現金流進帳戶,聽起來是不是很吸引人?這就是月配息基金最大的魅力,它就像一個會自動付你「薪水」或「租金」的投資工具,對於想幫自己加薪的上班族,或是尋求穩定現金流的退休族來說,有著難以抗拒的吸引力。
然而,當你看到動輒 8%、10% 的誘人配息率時,很容易忽略背後的風險。高配息率不完全等於高報酬率,有時甚至可能是「左手換右手」,把你的本金配給自己。挑選月配息基金,就像在琳瑯滿目的菜單上點菜,只看菜名(配息率)是不夠的,還得了解食材(投資標的)和烹調方式(配息來源)。
這篇文章就是要當你的朋友,帶你白話搞懂月配息基金的世界。我們會一起破解配息率的數字迷思,避開常見的投資陷阱,並比較不同類型的配息基金,最後提供一個清晰的篩選流程,幫助你找到真正適合自己財務目標的選擇。
什麼是月配息基金?為什麼這麼受歡迎?
月配息基金,顧名思義,就是「每個月都會分配收益給你的基金」。基金公司會將基金投資所產生的利息、股息或已實現的資本利得,定期分配給投資人。
你可以把它想像成一個「投資包租公」的概念。你把一筆錢交給專業的基金經理人,他們去投資一籃子的股票或債券,這些資產就像是房子,每個月產生的股息或債息就像是租金。基金公司扣除管理成本後,再把這些「租金」按月發到你的手上。
這種「月月有錢領」的特性,滿足了許多人對穩定現金流的需求。無論是想應付日常生活開銷、支付帳單,或是單純享受每個月有額外收入的安心感,月配息基金都提供了一個簡單的解決方案,這也是它在台灣市場長年受到歡迎的主要原因。
看懂配息率排行前,你必須知道的 3 個關鍵數字
在基金平台上,我們最常看到的就是「配息率排行」,但這些數字背後其實藏著不少玄機。在你被高配息率吸引之前,請先花三分鐘搞懂這三個關鍵詞的差別。
1. 配息率 (Dividend Yield)
配息率指的是「一段時間內,基金配發的利息佔基金淨值的比率」。淨值,白話說就是基金當下的「市價」。計算方式通常是「(每單位配息金額 ÷ 除息日前一日淨值)× 一年配息次數」。
但請務必記得:配息率 ≠ 報酬率。
這就像你不能只看一家餐廳的盤子有多大,就斷定它的食物一定好吃。高配息率可能很誘人,但它完全沒有告訴你,基金的淨值本身是上漲還是下跌。
2. 年化配息率 (Annualized Dividend Yield)
你常會看到「年化配息率」這個詞,特別是在月配息基金的廣告上。它的意思是把「最近一次的配息率」直接乘以 12(一年 12 個月),來「預估」一整年的配息水準。
舉例來說,假設某檔基金這個月配了 0.5%,年化配息率就會宣傳為 6%(0.5% x 12)。
問題在於,這只是一個「預估值」。基金的配息並非固定不變,未來幾個月的配息可能會高於或低於這個月。所以,年化配息率只是一個參考,不能當作未來一整年都能拿到這個比率的保證。
3. 總報酬率 (Total Return)
這才是評估一項投資賺錢與否的「最終成績單」。
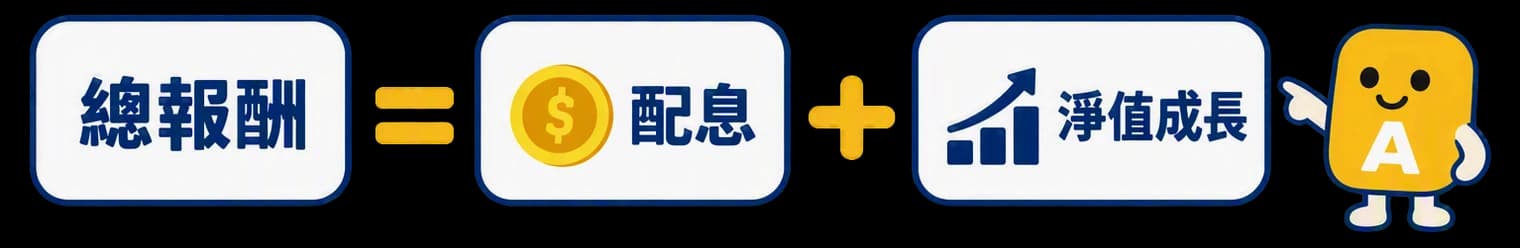
總報酬率 = 淨值的漲跌 + 全部收到的配息
一個健康的配息基金,理想狀況是「淨值穩定或緩步上漲,同時還能提供穩定的配息」。如果一檔基金配息率很高,但淨值卻一直下跌,總報酬率可能是負的。這就是俗稱的「賺了配息,賠了本金」,你拿到的配息,其實有一部分是你自己投入的錢,整體資產是縮水的。
破解月配息基金的 5 大陷阱與迷思
了解了關鍵數字後,我們來看看投資月配息基金時,最容易踩進的五個陷阱。
陷阱一:配息率越高越好?
這是最大的迷思。基金公司為了吸引投資人,有時會拉高配息率,但這筆錢從哪來?可能是投資了風險極高的資產,例如新興市場或高收益債券(又稱垃圾債券)。高風險雖然可能帶來高報酬,但也伴隨著高波動,淨值可能大起大落。
更糟的情況是,基金根本沒賺那麼多,卻為了維持高配息的表象而「配發本金」。
陷阱二:配息來源都是獲利?
不一定。基金的配息來源主要有三種:
- 投資標的產生的收入:例如債券的利息、股票的股利。
- 已實現的資本利得:賣掉賺錢的股票或債券所得到的獲利。
- 本金:也就是你和其他投資人最初投入的資金。
一個理想的狀況是,配息主要來自前兩者。如果配息有很高的比例來自「本金」,那就像是把你左邊口袋的錢,掏出來放進你右邊的口袋,你的總資產其實沒有增加,基金規模還會因此縮小。
現在法規要求基金公司必須在網站上公布配息來源的組成,投資前一定要去確認。
陷阱三:配息穩定等於淨值穩定?
這兩者沒有絕對關係。一檔基金可以連續幾個月都配發相同金額,給人一種「很穩定」的感覺。但如果這段期間市場不好,基金投資虧損,為了維持穩定的配息,經理人可能需要賣掉部分資產,甚至動用本金來發放,這會導致基金的淨值下滑。
健康的穩定,是淨值也同樣穩定或成長。如果只看配息金額,卻忽略了淨值的走勢,你可能會在不知不覺中虧損本金。
陷阱四:選南非幣等高息貨幣計價最划算?
在基金平台,你常會看到同一檔基金有好幾種計價幣別,例如美元、歐元、澳幣,甚至南非幣。通常,南非幣這種新興市場貨幣的配息率會特別高,非常誘人。
但這裡藏著巨大的「匯率風險」。假設你用台幣換成南非幣去投資,雖然賺到了 10% 的高配息,但如果一年後南非幣兌台幣貶值了 15%,一來一往,你實際上是虧損的。
除非你對該國貨幣的走勢有深入研究,否則對於一般投資人來說,選擇美元或自己國家的貨幣(新台幣)計價,會是比較穩健的作法。
陷阱五:月配息基金不用繳稅?
這取決於基金的註冊地和投資地區。
- 投資國內資產的基金:配息來源如果是台灣的股利,會計入你的綜合所得稅;如果是債券利息,則採 10% 分離課稅。
- 投資海外資產的基金(境外基金):其配息屬於海外所得。如果你的海外所得一年超過 100 萬台幣,就需要納入「基本所得額」(俗稱最低稅負制)計算。
雖然多數人的海外所得不會達到課稅門檻,但認為「完全不用繳稅」是錯誤的觀念。當你的投資規模變大時,稅務問題就需要特別留意。
月配息基金有哪些種類?債券、股票、多重資產型比較
月配息基金並不是單一產品,根據投資標的的不同,主要可以分為以下三種類型,它們的風險和報酬特性也大不相同。
| 基金類型 | 主要投資標的 | 風險與報酬特性 | 適合的投資人 |
|---|---|---|---|
| 債券型基金 | 各國政府公債、投資等級公司債、高收益債等 | 風險相對較低,淨值波動較小,主要收入來源為固定的債券利息。報酬潛力較低。 | 偏好穩定、風險承受度較低的保守型投資人,例如退休族。 |
| 股票入息基金 | 會發放高股利的績優股 | 風險相對較高,淨值會隨股市波動。除了股利收入,還有股價上漲的資本利得潛力。 | 能承受市場波動,希望在領息之餘,還能追求資產成長的投資人。 |
| 多重資產基金 | 股票、債券、不動產證券化商品(REITs)等混合配置 | 風險與報酬介於前兩者之間,透過多元配置來分散風險,目標是兼顧收益與成長。 | 沒時間研究市場、希望一檔基金搞定資產配置的穩健型投資人。 |
簡單來說,如果你追求的是「極度穩定」,那以投資等級債為主的債券型基金可能是首選;如果你「能承受波動,也想要成長」,那股票入息基金較適合;如果想「取個中間值」,那麼就考慮多重資產基金。
如何挑選適合自己的月配息基金?4 步驟篩選流程
理論都懂了,那實際上該怎麼挑選呢?這裡提供一個簡單的四步驟流程,幫助你做出更明智的決定。
步驟一:釐清你的投資目標
先問自己:「我需要這筆每月現金流做什麼?」
是為了支付退休後的生活費?還是只是想把閒錢投入,賺點額外零用錢?你的目標,決定了你可以承擔的風險等級。如果是攸關生活的退休金,穩定性就遠比高報酬重要。
步驟二:評估你的風險承受能力
配息基金的風險等級(RR)從 RR1 到 RR5 都有。一般來說,債券型的風險較低(約 RR2-RR3),而股票型或側重高收益債的基金,風險就可能高達 RR4-RR5。
你可以參考我們關於 RR 風險等級的文章,誠實評估自己能接受多大的淨值波動。千萬不要為了追求高配息,而選擇一個讓你晚上睡不著覺的產品。
步驟三:檢視基金的長期總報酬
不要只看短期或單純的配息率。把時間拉長,去檢視這檔基金過去一年、三年的「總報酬率」。
舉例來說,像這檔玉山新興市場企業債券基金-新台幣月配息型,你可以看到它近一年和近三年的報酬表現,這比單看配息率更有參考價值。一檔好的配息基金,應該要能做到在長期下,淨值是穩定或向上趨勢的。
同樣地,若想尋找兼具配息與成長的標的,可以觀察如元大全球股票入息基金-新台幣B類型配息這類產品的長期表現,評估其總報酬是否符合你的期待。
步驟四:細看配息組成與內扣費用
最後,動動手指,到基金公司的官網查詢「配息組成」。確認這檔基金配給你的錢,有多少比例是來自本金。如果本金佔比長期偏高,你就要特別小心。
同時,也要注意基金的「內扣費用」,也就是管理費、保管費等。這些費用會每天從基金淨值中扣除,直接影響你的實質報酬。
舉例來說,以資料表中的基金為例,管理費從 1% 到 1.8% 不等,意思是每投資 10 萬元,一年就會被默默扣除 1,000 到 1,800 元的費用。費用高低本身沒有絕對好壞,但你應該了解自己付出了多少成本。
完成這四個步驟的檢視,你就能過濾掉許多不適合的選項,找到真正能讓你安心領息的月配息基金。你可以在各大基金通路(例如口袋基金)上,找到這些基金的詳細資訊並進行申購。
本文為一般性教學內容,不構成投資建議;投資有風險,申購前請詳閱公開說明書。
本文為一般性教學內容,不構成投資建議;投資有風險,申購前請詳閱公開說明書。