
你是不是正在搜尋「債券基金配息率前30強」或「獲利最好的月配息基金」?看到那些誘人的高配息率數字,心裡想著如果能每個月多一筆現金流該有多好。這完全可以理解,追求穩定的被動收入是很多人的目標。
但是,在衝動下單前,我們想邀請你先停下來想一想:那個漂亮的「配息率」數字,真的代表你會賺這麼多嗎?答案是:不一定。事實上,只看配息率這單一指標,是挑選配息基金時最常見的陷阱之一。
這篇文章不會直接給你一張排行榜單,因為榜單會變,但學會看懂的智慧不會。我們會用白話文帶你破解高配息率的迷思,教你如何從「配息來源」和「總報酬」這兩個更重要的角度,真正看懂一檔債券基金的價值,讓你做出更明智的選擇。
為什麼我們不直接給你「配息率前 30 強」名單?
我們知道,你可能點進來就是想看一張簡單明瞭的排行榜。但我們選擇不這麼做,主要有兩個原因:
第一,排行榜是變動的。基金的配息率會隨著市場狀況、基金淨值、經理人操作而改變。這個月的冠軍,下個月可能就換人了。給你一張固定的名單,很快就會過時,反而可能誤導你。
第二,只看配息率,就像只看一個人考試的單科成績。你可能看到他國文考了 100 分,卻沒注意到他數學只有 20 分。同樣地,一檔基金的配息率很高,但它的淨值可能正在下跌,兩者相加,你的總資產其實是縮水的。我們的目標是教你如何看懂整張成績單,而不只是被最高的那個分數吸引。
看到高配息率排行,你該先問的三個問題
當你在其他地方看到一份誘人的「高配息基金」名單時,請先不要急著開心,試著在心裡問自己以下三個問題。這能幫助你過濾掉許多潛在的陷阱。
問題一:這個「年化配息率」是怎麼算出來的?
你看到的「年化配息率」,通常是一個估算值,最常見的算法是「(最近一次配息金額 ÷ 除息日淨值)× 一年配息次數」。
這個詞的意思是,把最近一次的配息表現,假設未來一整年都能維持同樣水準,換算出來的年度比率。
舉例來說,假設一檔月配息基金,這個月每單位配發 0.05 元,除息當天的淨值是 10 元。那麼它的單次配息率是 0.05 ÷ 10 = 0.5%。年化配息率就是 0.5% × 12 個月 = 6%。
這裡的陷阱是:誰能保證未來 11 個月都能配得跟這個月一樣好?這個數字有點像「用你家巷口早餐店生意最好的那個早上的收入,乘以 365 天,來預估它一整年的營收」,顯然可能會過度樂觀。它是一個參考,但不代表你今年真的能拿到這個算出來的配息率。
問題二:配息有沒有可能來自我的本金?
這是最多人忽略的關鍵點。基金的配息來源,主要有三個:
- 投資標的產生的收入:例如債券的利息、股票的股利。
- 已實現的資本利得:也就是賣掉賺錢的資產,把獲利分給你。
- 本金:這包含了你最初投入的錢,或是尚未實現的資本利得。
如果配息大部分來自前兩者,那很健康。但如果大量來自「本金」,就要特別小心了。這就像是「把你左邊口袋的錢,掏出來放進你右邊的口袋」,你的總資產並沒有增加,只是帳面上看起來好像有現金流入而已。
以下用一個假設的例子說明:
| 配息來源佔比 | A 基金 (主打高配息) | B 基金 (穩健型) |
|---|---|---|
| 債券利息收入 | 50% | 85% |
| 已實現資本利得 | 10% | 15% |
| 本金 | 40% | 0% |
從上表可以發現,A 基金的高配息有很大一部分是來自你的本金。你可以從基金公司官網的「月報」或「收益分配通知書」中,找到配息來源的詳細資訊。
問題三:賺了配息,但淨值是不是跌了?(認識「總報酬」)
基金配息後,淨值會隨之下降,這個過程叫做「除息」。白話說,就是基金公司把一小部分的資產,用現金的方式還給你,所以基金的總價值(淨值)自然會減少。
所以,評估一檔配息基金的真實表現,不能只看配了多少錢,而要看「總報酬」。
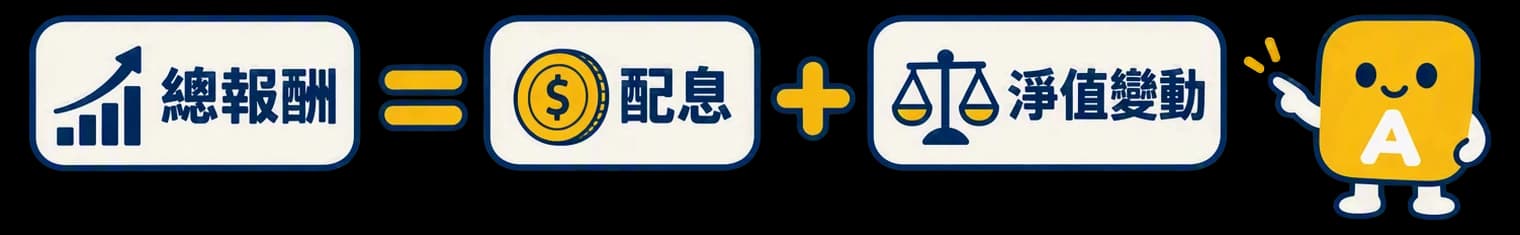
總報酬 = 資本利得(淨值漲跌) + 配息收入
總報酬才是你真正賺到或賠掉的錢。一個簡單的公式,能幫助你戳破許多高配息的假象。
舉例來說,你用 100 元買了一檔基金,後來它配息 8 元給你,配息率高達 8%,看起來很棒。但除息後,淨值跌到了 90 元。這時候你的總資產是多少呢?是「90 元的基金價值 + 8 元的現金」,總共 98 元。跟你一開始投入的 100 元相比,你其實是虧損了 2 元。
因此,一個真正好的配息基金,應該是在穩定配息的同時,淨值也能長期維持穩定,甚至緩步向上。
如何挑選適合自己的債券配息基金?
了解了以上三個關鍵問題後,你已經超越了絕大多數的新手。接下來,你可以按照以下步驟,為自己挑選一檔合適的債券配息基金:
-
釐清投資目標:問問自己,你需要這筆錢來支付每月生活開銷嗎?還是你只是想讓資產增長,配息可以再投資?前者可能適合配息較穩定的基金,後者則可以考慮累積型(不配息)或將配息自動再投入。
-
評估風險等級 (RR):債券基金的風險等級通常從 RR1 到 RR5 都有。一般來說,想追求較高配息的非投資等級債券(或稱高收益債券),風險等級可能落在 RR4 或 RR5。想了解更多,可以參考這篇《RR 風險等級怎麼看?》。
-
查看長期總報酬:不要只看近一個月的年化配息率。到基金資訊平台,拉開時間看至少一年、三年的「含息總報酬率」,這才能反映基金的真實獲利能力。例如,玉山新興市場企業債券基金-新台幣月配息型這類投資於新興市場的基金,雖然可能提供較高的收益機會,但波動也相對較大,更需要檢視其長期表現。
-
了解投資標的與區域:這檔基金主要買的是美國公債、歐洲投資級公司債,還是新興市場債?不同的標的與區域,代表不同的風險屬性與市場前景。這能幫助你建立合理的預期。
如果你想探索更多以創造穩定現金流為目標的基金,可以到我們的穩健配息基金專區進一步了解。
本文為一般性教學內容,不構成投資建議;投資有風險,申購前請詳閱公開說明書。
本文為一般性教學內容,不構成投資建議;投資有風險,申購前請詳閱公開說明書。